
日商簿記2級を工業簿記から始めるか商業簿記から始めるかは、配点の偏りで決まります。2級は3級と違って2科目制で、あとから加わる工業簿記が100点のうち40点を持っているからです。工業簿記は出題される型が限られるぶん、先に仕上げたほうが合格ラインまでの距離を測りやすくなります。
2026年度の2級 — 40点が工業簿記に振られている
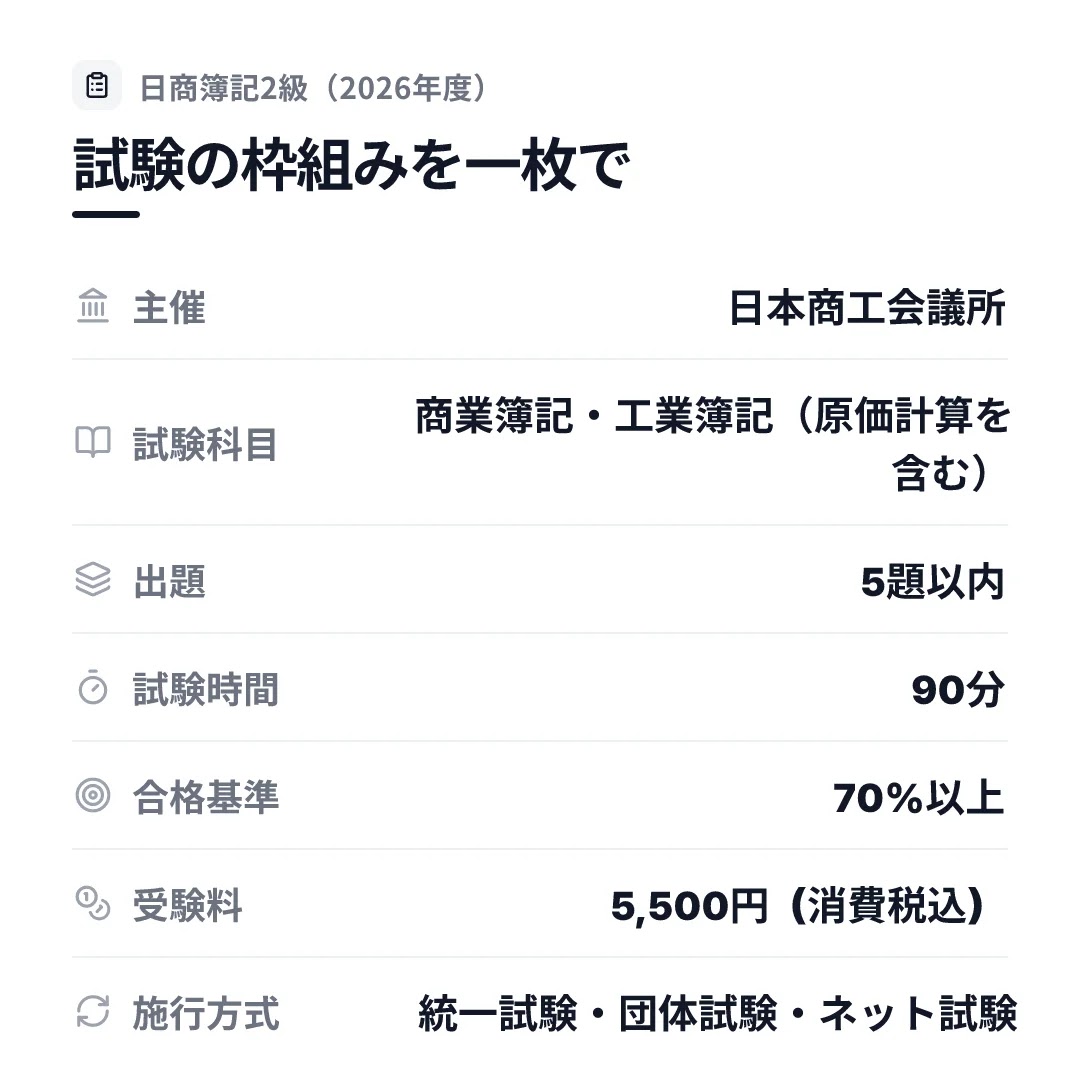
日本商工会議所の試験科目・注意事項によると、2級の試験科目は商業簿記と工業簿記(原価計算を含む)、出題は5題以内、試験時間は90分、合格基準は70%以上です。受験料は5,500円(消費税込)で、ネット試験をインターネット申込方式で申し込む場合は事務手数料550円が別にかかります。
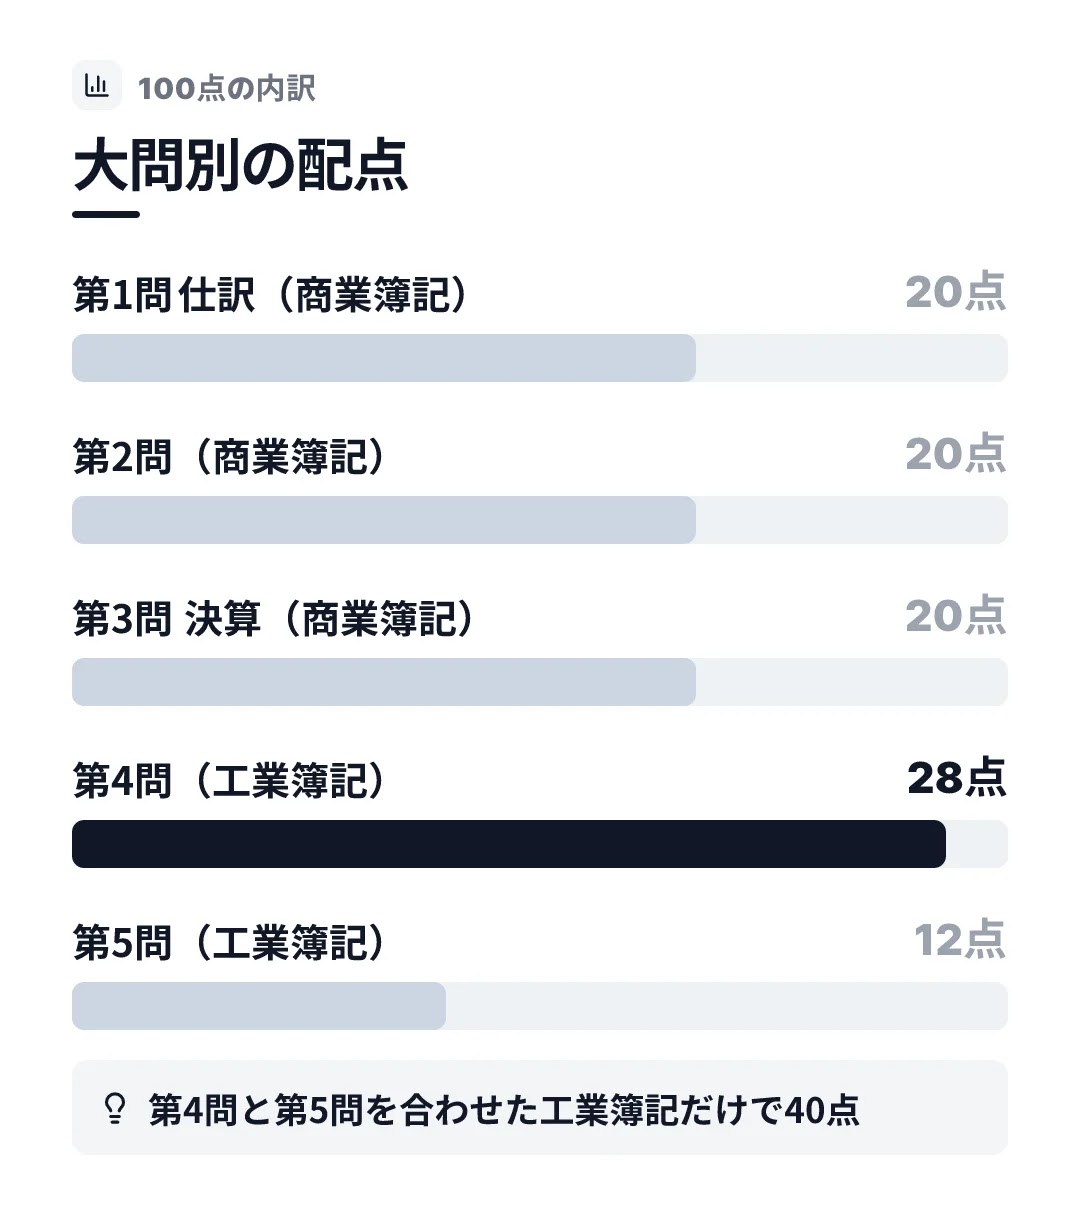
各問の配点そのものは日本商工会議所が公表していません。ただし受験指導機関の分析は一致しており、第1問から第3問までの商業簿記が各20点で合計60点、第4問28点と第5問12点の工業簿記が40点、という配分が定着しています。第4問はさらに、工業簿記の仕訳3題にあたる(1)が12点、総合原価計算などの(2)が16点に分かれます。
3級との違いがはっきり出るのはこの構造です。3級は第1問の仕訳だけで45点が動きましたが、2級では仕訳の比重が下がり、代わりに科目がひとつ増えます。3級側の配点構成は前回の記事で整理しました。
合格率が示す、3級から2級への段差
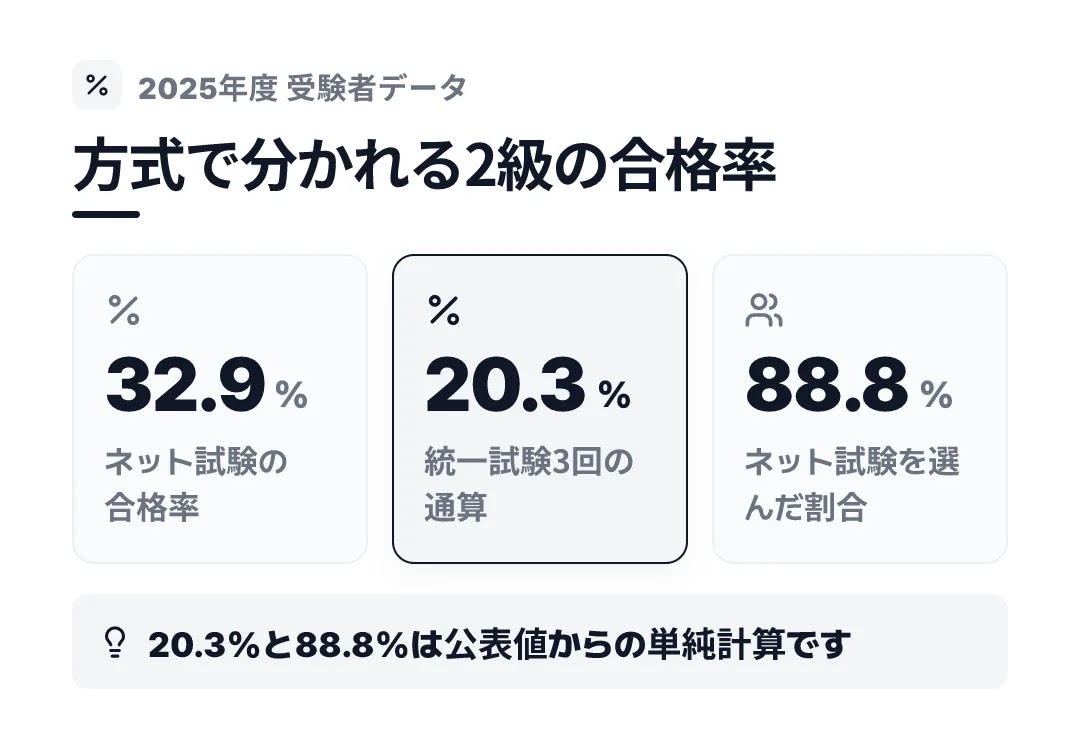
日本商工会議所が公表している受験者データを方式別に並べると、2級の難所がどこにあるかが数字で見えます。2025年度(2025年4月から2026年3月)のネット試験は受験者141,072名、合格者46,351名で合格率32.9%でした。同じ年度の統一試験は第170回から第172回の3回合計で受験者17,753名、合格者3,596名です。
| 区分 | 2025年度の受験者 | 合格者 | 合格率 |
|---|---|---|---|
| 2級 ネット試験 | 141,072名 | 46,351名 | 32.9% |
| 2級 統一試験(第170〜172回 合計) | 17,753名 | 3,596名 | 20.3% |
| 3級 ネット試験(参考) | 276,477名 | 112,797名 | 40.8% |
ここから3つの数字を計算しました。統一試験3回分の通算合格率は20.3%で、ネット試験との差は12.6ポイントあります。2級を受けた人の88.8%はネット試験を選んでいます。そして同じネット試験で3級と2級を比べると、40.8%から32.9%へ7.9ポイント下がります。いずれも公表値からの単純計算で、日本商工会議所が公表している指標ではありません。
方式による合格率の差を、そのまま難易度の差と読むことはできません。受験者の属性も受験時期も揃っていないためです。ただし2026年度に入って最初のデータでも傾向は変わっておらず、4月から6月のネット試験が受験者33,659名で合格率31.9%、6月14日の第173回統一試験が実受験者4,821名で合格率15.1%でした。
第4問と第5問で実際に問われること
製造間接費の配賦差異 — 第4問で最も戻ってくる論点
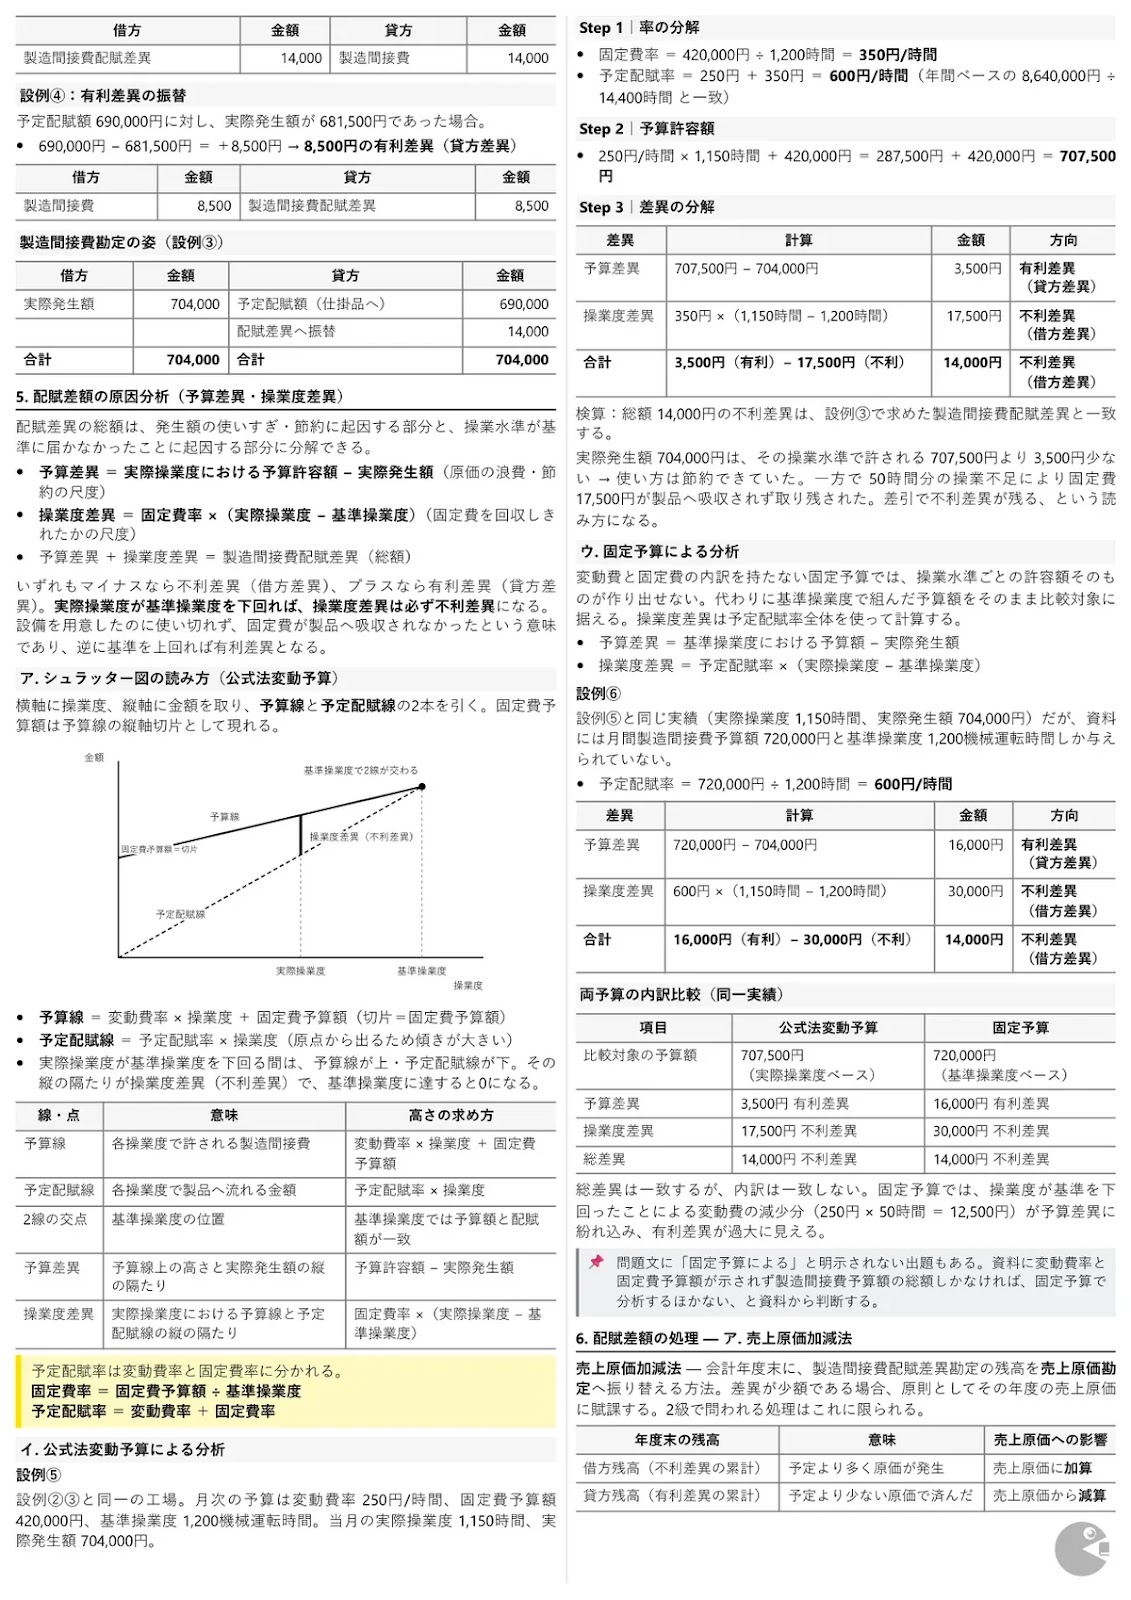
工業簿記が得点源になる理由は、問われ方が安定しているからです。なかでも製造間接費の予定配賦と配賦差異は、費目別計算でも部門別計算でも標準原価計算でも顔を出します。予定配賦額と実際発生額の差を、予算差異と操業度差異に分けて説明できる状態にしておくと、出題形式が変わっても手が止まりません。
判断の軸は2本だけです。予算差異は実際操業度における予算許容額から実際発生額を引いたもの、操業度差異は固定費率に実際操業度と基準操業度の差を掛けたものです。実際操業度が基準操業度を下回れば操業度差異は必ず不利差異になります。設備を用意したのに使い切れず、固定費が製品へ吸収されなかった、という意味だからです。
損益分岐点分析 — 第5問12点の定番
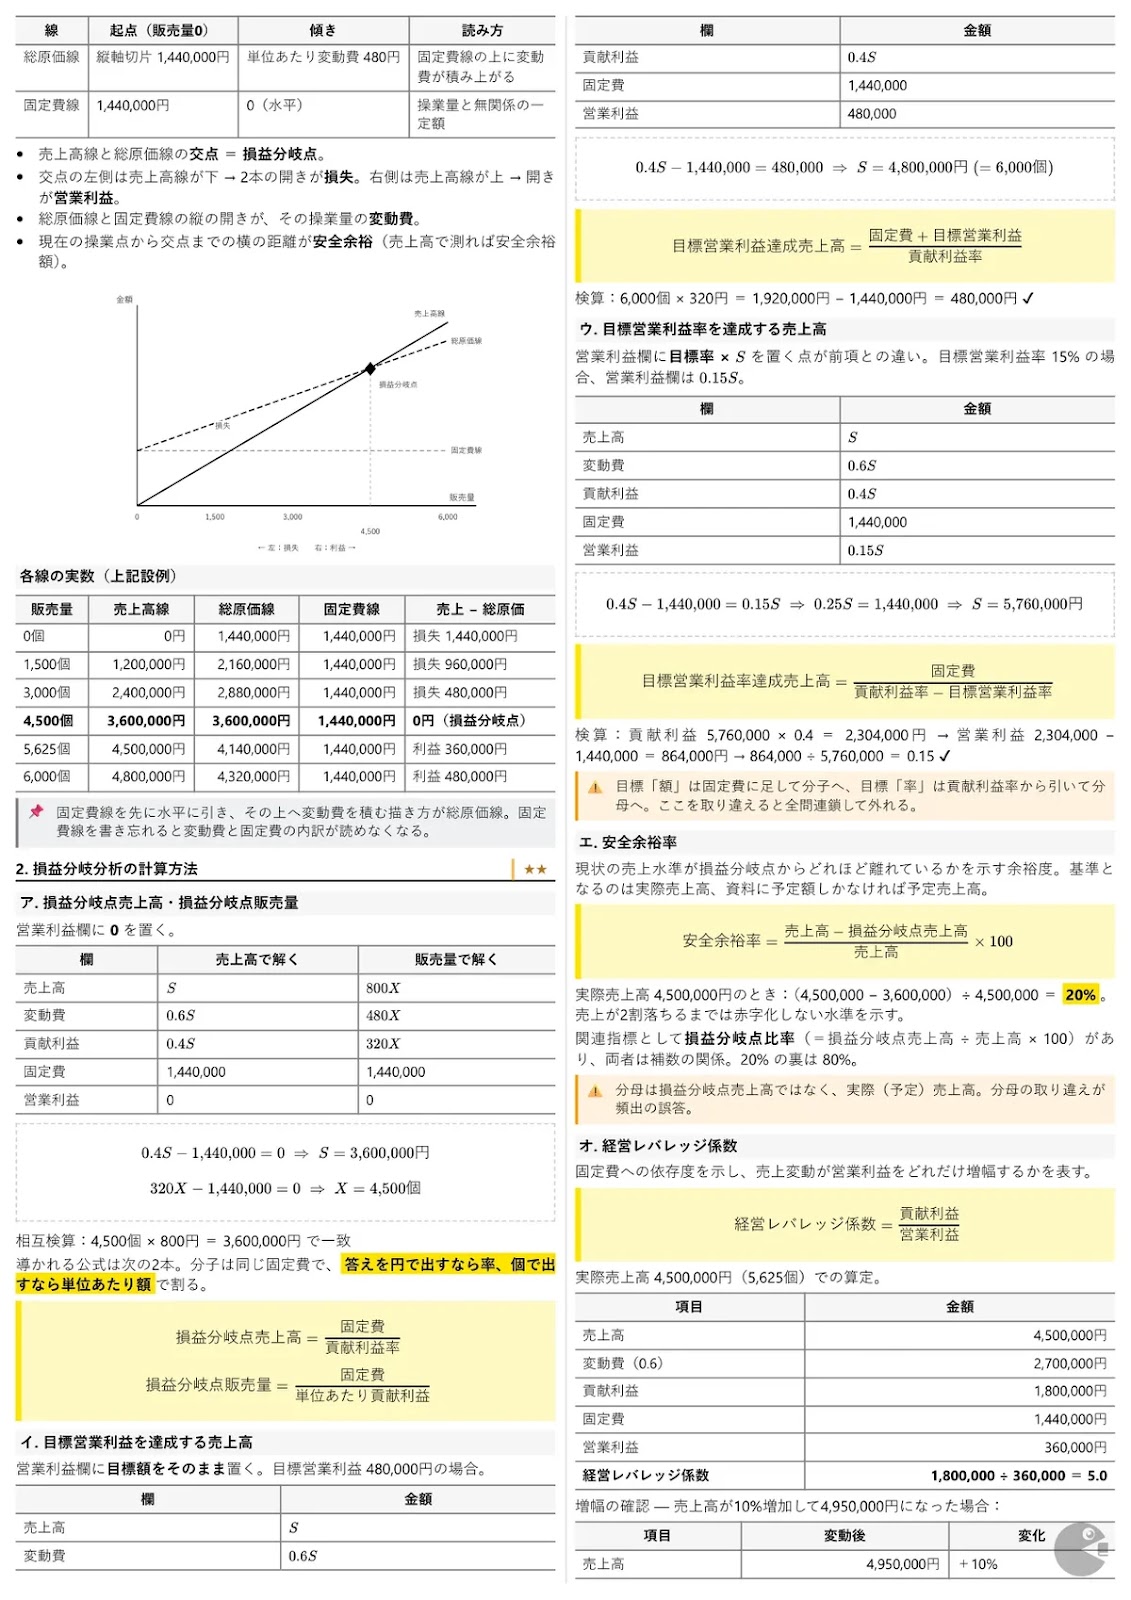
第5問はCVP分析、直接原価計算、標準原価計算から出ます。CVP分析は公式を4本覚えれば形になりますが、取り違えが起きやすい箇所がはっきりしています。目標営業利益の「額」は固定費に足して分子へ、目標営業利益「率」は貢献利益率から引いて分母へ入れます。ここを逆にすると連鎖して全問外れます。
安全余裕率も同じで、分母は損益分岐点売上高ではなく実際売上高です。12点という配点は決して大きくありませんが、計算構造が単純なぶん取りこぼしが目立ちます。第4問と合わせて工業簿記で35点前後を安定させておけば、商業簿記側で必要な得点は60点満点中35点程度まで下がります。
2027年度の改定は、3級より2級のほうが重い
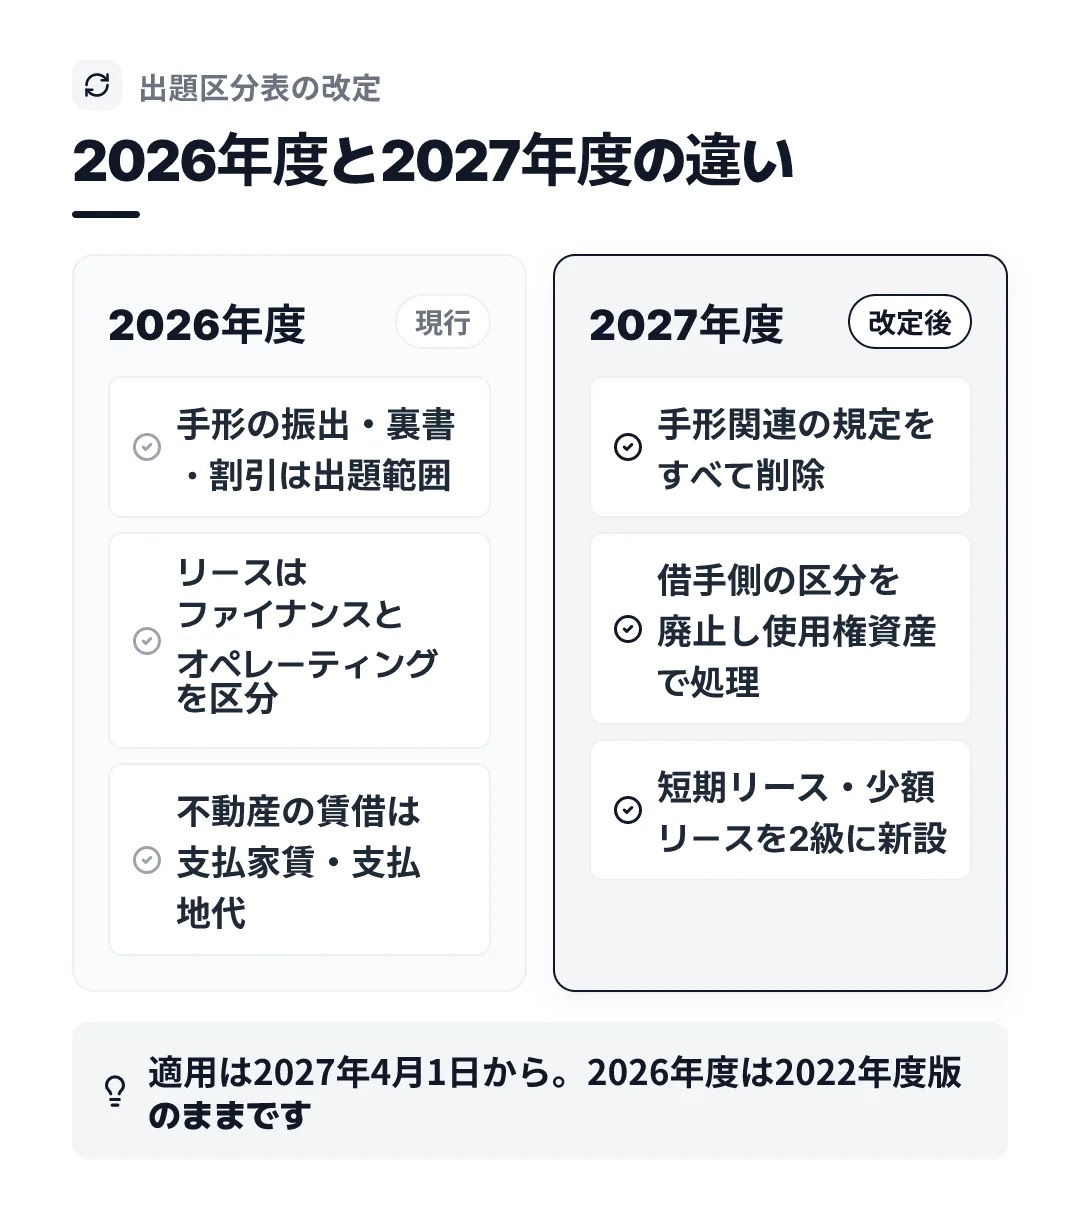
日本商工会議所は2026年7月31日に、2027年度適用の出題区分表を確定版として公表しました。適用されるのは2027年4月1日から2028年3月31日までに施行される試験で、2026年度試験には2022年度版が引き続き適用されます。今年度中に受けるなら、いま学んでいる手形の処理はそのまま出題対象です。
改定の内容を見ると、2級は3級より影響が大きくなっています。紙の手形・小切手の廃止に加えて、企業会計基準第34号「リースに関する会計基準」が2027年4月1日以後に開始する事業年度から強制適用されるためです。
| 論点 | 2026年度試験(2022年度版) | 2027年度試験から(新区分表) |
|---|---|---|
| 手形の振出・裏書・割引 | 出題範囲 | 手形関連の規定をすべて削除 |
| 電子記録債権・電子記録債務 | 独立項目 | 「売掛金および買掛金ならびに電子記録債権等」へ統合 |
| 売掛債権の譲渡 | その他の債権譲渡 | ファクタリングと明確化(2級は買取型の簡易な出題に限定) |
| リースの借手側 | ファイナンス・リースとオペレーティング・リースを区分 | 借手側の区分を廃止し、使用権資産とリース負債で処理 |
| 短期リース・少額リース | 記載なし | 2級に新設(賃貸借処理を容認) |
| 不動産の賃借 | 支払家賃・支払地代 | 2級以上は支払リース料に統一 |
この表は、日本商工会議所が公表した改定項目等の説明書(確定版)の記載から、2級に関係する部分だけを抜き出したものです。なお2級では、リースは従来どおり借手側の処理に限られ、利子込み法と利子抜き法の双方が出題される点、利息相当額の配分が定額法に限られる点も変わりません。
3級から順に進む予定であれば、この改定は受験時期を決める材料になります。3級と2級の範囲が同時に組み替わるため、2026年度のうちに2級まで到達できれば、教材の版と出題範囲のずれを踏まずに済みます。
80ページに何を入れたか
このノートは、2級の商業簿記と工業簿記の両方を、よく出る領域を中心に80ページへ組み直した要点整理です。試験範囲を網羅した教材ではないため、初めて学ぶ論点の説明は基本テキストに委ね、こちらは論点ごとの型と判断の分かれ目を並べています。収録には連結会計、税効果会計、標準原価計算が含まれます。
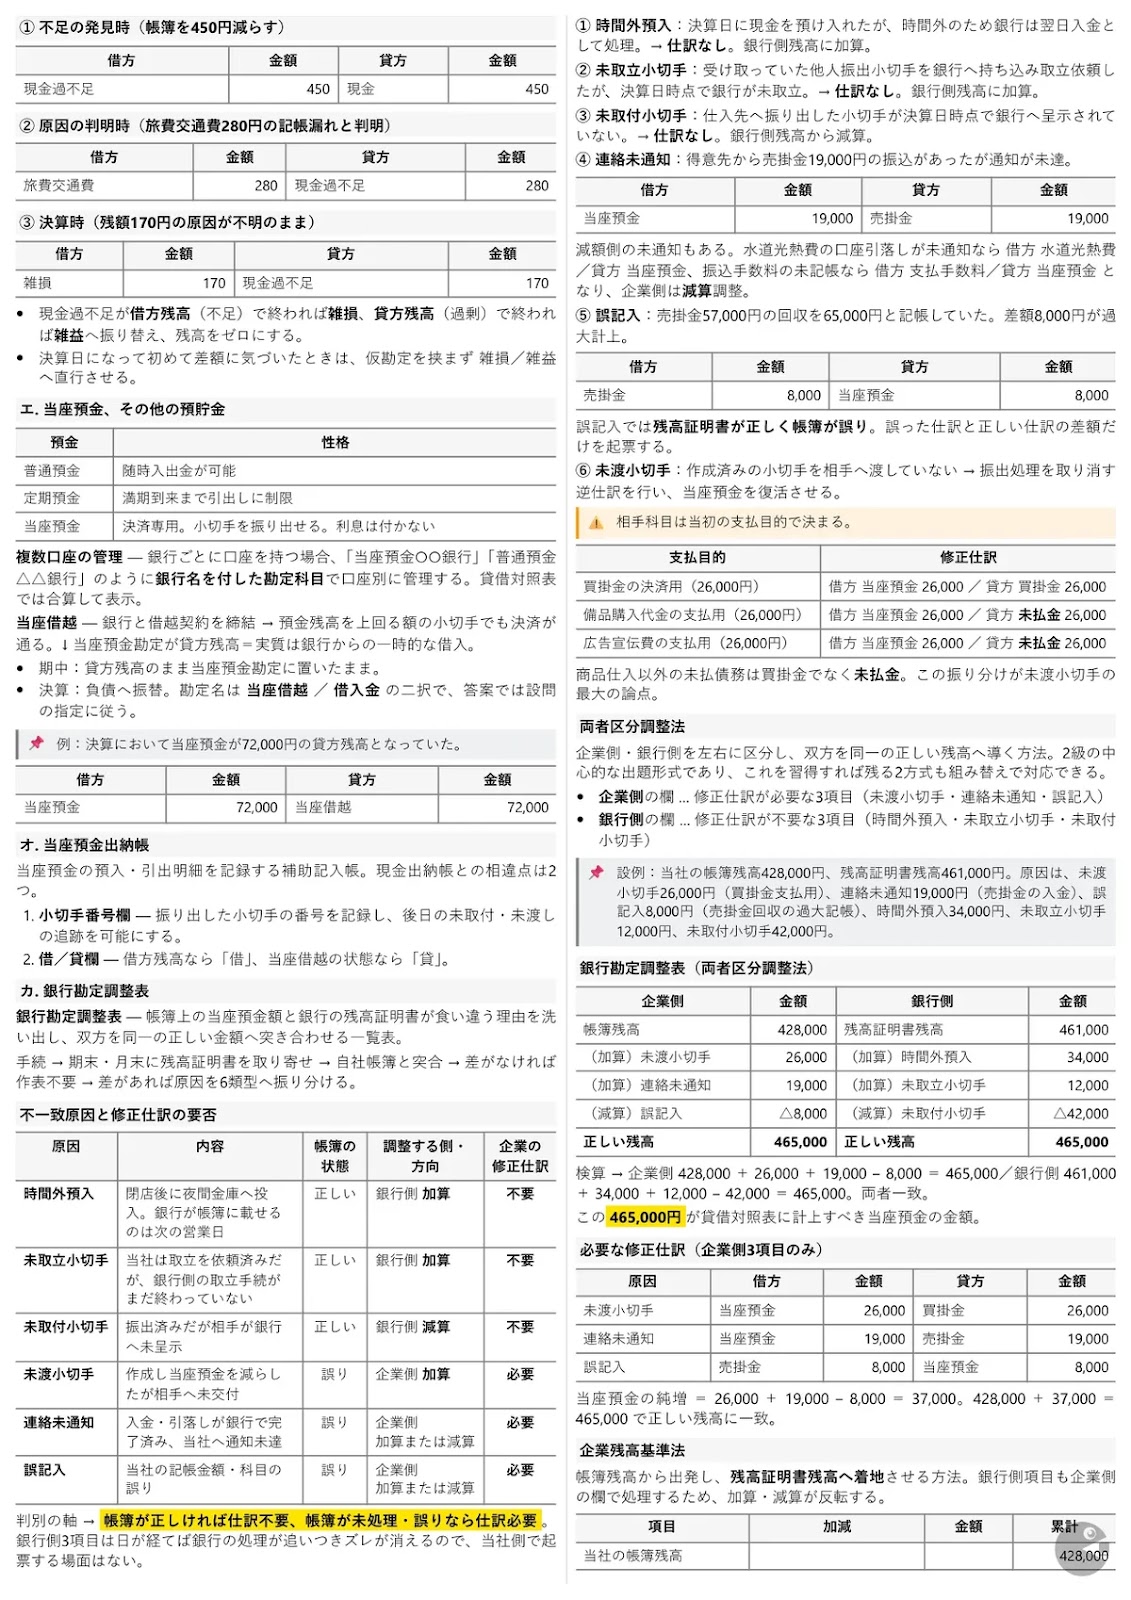
公開しているプレビューの4ページからも、収録の粒度は確認できます。工業簿記側では、シュラッター図の線と点の意味を一覧にした表、公式法変動予算と固定予算を同一実績で比較した内訳表、経営レバレッジ係数までを含む損益分岐点分析の数値例が入っています。商業簿記側では、銀行勘定調整表を両者区分調整法と企業残高基準法の両方で作成した例、棚卸減耗損と商品評価損をボックス図で切り分ける手順、収益認識の5ステップと2級での主な出題の対応表が確認できます。
👉 日商簿記2級 商業簿記・工業簿記の要点まとめノート(PDF・80ページ)
https://www.pakunote.com/library/boki-2kyu-shogyo-kogyo-pointo

FAQ
簿記2級は工業簿記と商業簿記のどちらから始めるべきですか
工業簿記からです。配点が40点あり、しかも出題される型が商業簿記より少ないため、先に固めると残りの必要得点が計算できます。ただし工業簿記を満点にしても合格には届きません。工業簿記で35点前後を確保できれば、商業簿記60点のうち35点、正答率でいえば6割弱で70点に届く、という設計になります。
簿記3級から2級までの勉強時間はどのくらいですか
受験指導機関が示す目安は、3級を終えている人で250〜350時間、学習期間にして4〜6か月です。簿記の学習が初めての場合は350〜500時間とされます。3級との差の大半は、新しく加わる工業簿記と、連結会計や税効果会計といった商業簿記の上乗せ分です。
2027年度からリースの処理はどう変わりますか
借手側でファイナンス・リースとオペレーティング・リースの区分がなくなり、リースの定義を満たすものは基本的に使用権資産としてオンバランスされます。2級では新しい基準のもとでも借手側の処理に限定され、利子込み法と利子抜き法の双方が出題されます。加えて短期リースと少額リースの賃貸借処理が2級に新設されます。適用は2027年4月1日以後の試験からです。
まとめ
2026年度の2級は2022年度版の出題区分表がそのまま適用され、範囲は動きません。配点は工業簿記に40点、商業簿記に60点で、型の少ない工業簿記を先に固めるほど必要得点の見通しが立ちます。2027年度からは手形の削除とリース会計基準の改定が入るため、3級から続けて受けるなら年度をまたがない計画が有利です。
まずは第4問の製造間接費配賦差異を、予算差異と操業度差異に分けて手が止まらない状態にするところから始めてください。
📄 工業簿記40点を先に固めるための2級要点整理(PDF)
https://www.pakunote.com/library/boki-2kyu-shogyo-kogyo-pointo
本教材は非公式の学習用資料であり、各試験実施団体とは関係ありません。販売条件は特定商取引法に基づく表記をご確認ください。

